Domain plaw.de kaufen?
Wir ziehen mit dem Projekt
plaw.de um.
Sind Sie am Kauf der Domain
plaw.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain plaw.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Schadensersatz bei Tötung, Fachbücher von Julien SchicklingDas Fachbuch "Schadensersatz bei Tötung" von Julien Schickling bietet eine umfassende Analyse der Haftung für Schäden im Falle von Tötungsdelikten im deutschen Recht. Es beleuchtet die bestehenden Herausforderungen und die unzureichende Regelung von Trauerschäden, insbesondere im Kontext des Verlusts eines Kindes. Schickling vergleicht die deutsche Rechtslage mit dem japanischen Ansatz, der eine umfassendere Entschädigung für den Verlust von Einkommen und Schmerzensgeld vorsieht. Durch eine funktionale vergleichende Analyse zeigt er auf, wie das japanische Recht wertvolle Impulse für die Weiterentwicklung des deutschen Rechts geben kann. Zudem werden aus einer rechtsökonomischen Perspektive mögliche Erweiterungen der Haftung und deren Auswirkungen auf Anreizstrukturen untersucht. Das Buch enthält auch qualitative Forschungsergebnisse aus Experteninterviews in Japan, die aufzeigen, wie Konflikte aus tödlichen Verkehrsunfällen gelöst werden. Diese Erkenntnisse könnten als Modell für eine verbesserte Streitbeilegung in Deutschland dienen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schadensersatz bei Verkehrsunfällen, Fachbücher von Thomas AlmerothZum Werk Das Nachschlagewerk befasst sich mit den vielfältigen Schadensgruppen, die im verkehrsrechtlichen Rechtsstreit relevant werden können. Insbesondere für die Rechtsanwaltschaft, die nur gelegentlich verkehrsrechtliche Fälle betreut, ist die Fülle der möglichen Anspruchsgrundlagen nur schwer erkennbar. Das neue Nachschlagewerk stellt die in Betracht kommenden Schadenspositionen systematisch vor und erläutert die erfolgreiche Geltendmachung näher. Die einzelnen Schadenspositionen werden in der Tiefe, auch mit Blick auf sehr spezielle Probleme erörtert. Vorteile auf einen Blick Umfassender Überblick durch eine speziell auf das Schadensrecht bei Verkehrsunfällen zugeschnittene Darstellung ermöglicht auch verkehrsrechtsfremden Rechtsanwältinnen und Rechtsanwälten eine schnelle Einarbeitung. Beinhaltet die aktuelle Literatur und Rechtsprechung mit Stand Winter 2022 mit besonderem Hauptaugenmerk auf die Praxis. Zielgruppe Für Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schadensersatz bei Unternehmenskufen, Fachbücher von Arno DieckmannDas Fachbuch "Schadensersatz bei Unternehmenskäufen" von Arno Dieckmann bietet eine umfassende Analyse der Haftung und Schadensersatzberechnung im Kontext von Unternehmenskäufen. Es beleuchtet die rechtlichen Rahmenbedingungen, die sich aus privatautonomer Garantievereinbarungen, der gesetzlichen Kaufgewährleistung sowie vorvertraglichen Aufklärungspflichtverletzungen ergeben. Die Arbeit geht insbesondere auf die zentralen Bilanzgarantien ein und erläutert, wie der Minderwert eines Unternehmens ermittelt wird. Dabei werden die Normen des Schadensersatzrechts (§§ 249 ff. BGB) herangezogen, um die Methoden der Unternehmensbewertung zu erklären. Die unterschiedlichen Bilanzpositionen, wie betriebsnotwendiges und nicht betriebsnotwendiges Vermögen, werden detailliert betrachtet, um die jeweilige Schadensberechnung zu verdeutlichen. Dieses Buch ist eine wertvolle Ressource für Fachleute im Bereich Wirtschaftsrecht und Unternehmensbewertung.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
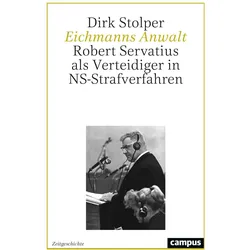
Eichmanns Anwalt, Fachbücher von Dirk Stolper"Eichmanns Anwalt" von Dirk Stolper bietet eine tiefgehende Analyse der Verteidigungsstrategien des Kölner Rechtsanwalts Robert Servatius, der 1961 im Prozess gegen Adolf Eichmann in Jerusalem eine zentrale Rolle spielte. Das Buch untersucht nicht nur die Biografie von Servatius, sondern auch die öffentliche Wahrnehmung seiner Person und die juristischen Herausforderungen, die sich aus den NS-Verbrechen ergaben. Stolper beleuchtet die Entwicklung und Anwendung von Verteidigungsstrategien in NS-Prozessen zwischen 1945 und 1975 und deren Rezeption in der Gesellschaft. Diese Studie ist ein bedeutender Beitrag zur juristischen Auseinandersetzung mit der NS-Vergangenheit und der Rolle von Strafverteidigern in diesem Kontext.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
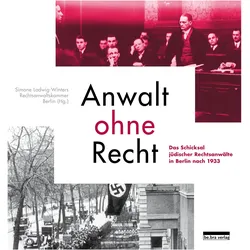
Anwalt ohne Recht, Fachbücher von Simone Ladwig-WintersDieses Buch bietet einen umfassenden Überblick über die Verdrängung der jüdischen Rechtsanwältinnen und -anwälte aus ihrem Berufsstand, die im April 1933 einsetzte. Es schildert die politischen und rechtlichen Voraussetzungen und dokumentiert in einem biografischen Verzeichnis über 1.800 Lebensläufe, die teils in erzwungener Emigration, teils in der Ermordung durch die Nationalsozialisten endeten. Die Schicksale lassen erahnen, welcher Verlust an intellektueller Grösse, sprachlicher Brillanz und menschlicher Vielfalt durch die gewaltsame Ausgrenzung und Vertreibung der betroffenen Juristen bewirkt wurde. Vollständig überarbeitete und erweiterte Auflage des Standardwerks.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schadensersatz bei Tötung, Fachbücher von Julien SchicklingDas Fachbuch "Schadensersatz bei Tötung" von Julien Schickling bietet eine umfassende Analyse der Haftung für Schäden im Falle von Tötungsdelikten im deutschen Recht. Es beleuchtet die bestehenden Herausforderungen und die unzureichende Regelung von Trauerschäden, insbesondere im Kontext des Verlusts eines Kindes. Schickling vergleicht die deutsche Rechtslage mit dem japanischen Ansatz, der eine umfassendere Entschädigung für den Verlust von Einkommen und Schmerzensgeld vorsieht. Durch eine funktionale vergleichende Analyse zeigt er auf, wie das japanische Recht wertvolle Impulse für die Weiterentwicklung des deutschen Rechts geben kann. Zudem werden aus einer rechtsökonomischen Perspektive mögliche Erweiterungen der Haftung und deren Auswirkungen auf Anreizstrukturen untersucht. Das Buch enthält auch qualitative Forschungsergebnisse aus Experteninterviews in Japan, die aufzeigen, wie Konflikte aus tödlichen Verkehrsunfällen gelöst werden. Diese Erkenntnisse könnten als Modell für eine verbesserte Streitbeilegung in Deutschland dienen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schadensersatz bei Verkehrsunfällen, Fachbücher von Thomas AlmerothZum Werk Das Nachschlagewerk befasst sich mit den vielfältigen Schadensgruppen, die im verkehrsrechtlichen Rechtsstreit relevant werden können. Insbesondere für die Rechtsanwaltschaft, die nur gelegentlich verkehrsrechtliche Fälle betreut, ist die Fülle der möglichen Anspruchsgrundlagen nur schwer erkennbar. Das neue Nachschlagewerk stellt die in Betracht kommenden Schadenspositionen systematisch vor und erläutert die erfolgreiche Geltendmachung näher. Die einzelnen Schadenspositionen werden in der Tiefe, auch mit Blick auf sehr spezielle Probleme erörtert. Vorteile auf einen Blick Umfassender Überblick durch eine speziell auf das Schadensrecht bei Verkehrsunfällen zugeschnittene Darstellung ermöglicht auch verkehrsrechtsfremden Rechtsanwältinnen und Rechtsanwälten eine schnelle Einarbeitung. Beinhaltet die aktuelle Literatur und Rechtsprechung mit Stand Winter 2022 mit besonderem Hauptaugenmerk auf die Praxis. Zielgruppe Für Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Schadensersatz bei Unternehmenskufen, Fachbücher von Arno DieckmannDas Fachbuch "Schadensersatz bei Unternehmenskäufen" von Arno Dieckmann bietet eine umfassende Analyse der Haftung und Schadensersatzberechnung im Kontext von Unternehmenskäufen. Es beleuchtet die rechtlichen Rahmenbedingungen, die sich aus privatautonomer Garantievereinbarungen, der gesetzlichen Kaufgewährleistung sowie vorvertraglichen Aufklärungspflichtverletzungen ergeben. Die Arbeit geht insbesondere auf die zentralen Bilanzgarantien ein und erläutert, wie der Minderwert eines Unternehmens ermittelt wird. Dabei werden die Normen des Schadensersatzrechts (§§ 249 ff. BGB) herangezogen, um die Methoden der Unternehmensbewertung zu erklären. Die unterschiedlichen Bilanzpositionen, wie betriebsnotwendiges und nicht betriebsnotwendiges Vermögen, werden detailliert betrachtet, um die jeweilige Schadensberechnung zu verdeutlichen. Dieses Buch ist eine wertvolle Ressource für Fachleute im Bereich Wirtschaftsrecht und Unternehmensbewertung.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eichmanns Anwalt, Fachbücher von Dirk Stolper"Eichmanns Anwalt" von Dirk Stolper bietet eine tiefgehende Analyse der Verteidigungsstrategien des Kölner Rechtsanwalts Robert Servatius, der 1961 im Prozess gegen Adolf Eichmann in Jerusalem eine zentrale Rolle spielte. Das Buch untersucht nicht nur die Biografie von Servatius, sondern auch die öffentliche Wahrnehmung seiner Person und die juristischen Herausforderungen, die sich aus den NS-Verbrechen ergaben. Stolper beleuchtet die Entwicklung und Anwendung von Verteidigungsstrategien in NS-Prozessen zwischen 1945 und 1975 und deren Rezeption in der Gesellschaft. Diese Studie ist ein bedeutender Beitrag zur juristischen Auseinandersetzung mit der NS-Vergangenheit und der Rolle von Strafverteidigern in diesem Kontext.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Quercetti Marmor Gericht SuspensionFür stundenlangen Spass! Dieses Quercetti Skyrail Suspension Kugelbahn ist ein wunderschönes Murmelbahn-Set aus 132 Teilen. Das einzigartige und ausgeklügelte Seilsystem, das die Bahnen hält, ist einfach anzupassen und kann Murmeln schneller oder langsamer rollen lassen. Die Verwendung von Murmeln und Materialien unterschiedlicher Grösse ermöglicht es Kindern, interessante Beobachtungen, Experimente und Entdeckungen in der Welt der Physik bezüglich Geschwindigkeit, Schwerkraft und Reibung zu machen. Diese einzigartigen Eigenschaften machen diese Kugelbahn zu einem aussergewöhnlichen Lerngegenstand, der stundenlangen Spass garantiert. Mit dem Skyrail können Sie fantastische Hänge-Murmelbahnen mit bis zu 5 Metern Länge bauen. Die Skyrail ist eine sichere Möglichkeit für Kinder, lustige Stunden in einer hochgradig lehrreichen Umgebung zu verbringen. Hinweis: Enthält Murmeln und eine detaillierte Anleitung.36,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.